Der weltweite Markt für externe Enterprise-Storage-Systeme verzeichnete im zweiten Quartal 2026 laut IDC den höchsten Umsatz außerhalb eines vierten Quartals in der Geschichte des Trackers. Steigende Komponentenpreise und ein lange aufgeschobener Infrastruktur-Refresh-Zyklus verändern die Wettbewerbsordnung – High-End-Systeme für KI-Workloads verzeichnen dabei die stärksten Zuwächse.
Der weltweite Markt für externe OEM-Enterprise-Storage-Systeme (ESS) wuchs im zweiten Quartal 2026 im Jahresvergleich um 33,6 % auf 10,3 Milliarden US-Dollar Herstellerumsatz. Das geht aus dem Worldwide Quarterly Enterprise Storage Systems Tracker von IDC hervor, der am 10. September veröffentlicht wurde. Damit erzielte der Markt laut IDC den zweithöchsten Quartalsumsatz in der Geschichte des Trackers – nur im vierten Quartal 2025 lag der Wert höher – und den höchsten Umsatz überhaupt außerhalb eines Jahresend-Quartals.
Laut Unternehmensangaben beschleunigte sich das Wachstum gegenüber der Rate von 28,7 % im ersten Quartal 2026 und markiert damit das zweite Quartal in Folge mit steigender Wachstumsdynamik, nachdem das Gesamtjahr 2025 mit vergleichsweise moderaten 3,9 % abgeschlossen hatte.
IDC führt den Anstieg auf drei sich gegenseitig verstärkende Faktoren zurück. Erstens deuten die Tracker-Daten und Channel-Checks des Analystenhauses auf einen Vorzieheffekt bei der Nachfrage hin: Käufer verlagern Beschaffungen zunehmend vor, um sich Budget und Konfigurationen vor weiteren erwarteten Preiserhöhungen bei Komponenten zu sichern. Zweitens betreffen die Preissteigerungen bei Komponenten alle Segmente gleichermaßen – All-Flash-, Hybrid- und reine HDD-Systeme – und treiben die Systempreise nach oben, wodurch Kunden für denselben Betrag effektiv weniger Kapazität erhalten. Drittens setzt sich laut IDC ein mehrjähriger Infrastruktur-Refresh-Zyklus durch, der 2024 und 2025 zugunsten von Server- und KI-Compute-Investitionen aufgeschoben worden war – besonders ausgeprägt im High-End-Segment.
Als Ursache nennt IDC die begrenzte Produktionskapazität bei NAND- und DRAM-Speicherchips, die weiterhin bevorzugt in margenstärkere Speicherprodukte fließt, wovon die SSD-Preise überproportional betroffen sind. Eine spürbare Entspannung erwartet das Unternehmen frühestens 2028.
Nach Architektur betrachtet, bauten All-Flash-Arrays (AFA) ihre führende Position weiter aus: Der Umsatz stieg um 42,9 % auf 5,4 Milliarden US-Dollar, was einem Anteil von 52,1 % am Gesamtumsatz entspricht. Hybrid-Flash-Arrays (HFA) wuchsen um 25,5 % auf 3,9 Milliarden US-Dollar (37,5 % Marktanteil), während reine HDD-Systeme um 22,6 % auf 1,1 Milliarden US-Dollar zulegten (10,4 % Anteil).
Nach Preissegment gegliedert, wuchsen High-End-Systeme – mit einem durchschnittlichen Verkaufspreis von über 250.000 US-Dollar – im Jahresvergleich um 90,6 % auf 2,7 Milliarden US-Dollar, eine Beschleunigung gegenüber den 60,7 % im ersten Quartal, und stellen inzwischen 26,2 % des Marktes. IDC führt diesen Sprung auf groß angelegte KI-Infrastruktur-Storage-Implementierungen zurück. Midrange-Systeme im Preisbereich zwischen 25.000 und 250.000 US-Dollar wuchsen um 28,2 % auf 6,7 Milliarden US-Dollar (64,8 % Anteil), während Einstiegssysteme unter 25.000 US-Dollar um 14,6 % auf 0,9 Milliarden US-Dollar zurückgingen.
Der Umsatz im ersten Halbjahr 2026 erreichte 29,6 Milliarden US-Dollar, ein Plus von 28,2 % gegenüber 15,3 Milliarden US-Dollar im ersten Halbjahr 2025 – laut IDC eine achtmal so hohe Wachstumsrate wie im gesamten Jahr 2025.
Natalya Yezhkova, Vice President für Storage und Datenmanagement innerhalb der Enterprise-Infrastructure-Gruppe von IDC, erklärte, Storage-Investitionen seien in den vergangenen zwei Jahren hinter Compute-Investitionen zurückgeblieben, da Unternehmen beschleunigte Serverinfrastruktur für das KI-Training priorisiert hätten. Mit der Verschiebung von KI-Workloads vom Training hin zur Inferenz liege der Engpass zunehmend darin, wie schnell Organisationen ihre Datenbestände nutzbar machen könnten, so Yezhkova, weniger in der reinen Rechenkapazität. Sie ergänzte, dass die erhöhten Komponentenkosten voraussichtlich bis weit ins Jahr 2027 anhalten und das preisgetriebene Wachstum zusätzlich zur zugrunde liegenden Nachfrage – aus Wachstum unstrukturierter Daten, Inferenz-Workloads und dem laufenden Refresh-Zyklus – stützen werden.
Alle neun von IDC erfassten Regionen verzeichneten im Quartal ein Umsatzwachstum im Jahresvergleich. Kanada war mit 77,2 % die am schnellsten wachsende Region, gefolgt von der Region Asien/Pazifik ohne Japan und China (APeJC) mit 73,1 % sowie Mittel- und Osteuropa mit 54,1 %. Die USA blieben mit 3,6 Milliarden US-Dollar Umsatz (+26,8 %) und einem globalen Marktanteil von 35,3 % der größte Einzelmarkt. Westeuropa wuchs um 42,8 % auf 1,9 Milliarden US-Dollar und behauptete damit seine Position als zweitgrößte Region. Japan verzeichnete mit 12,9 % das langsamste Wachstum unter den erfassten Regionen.
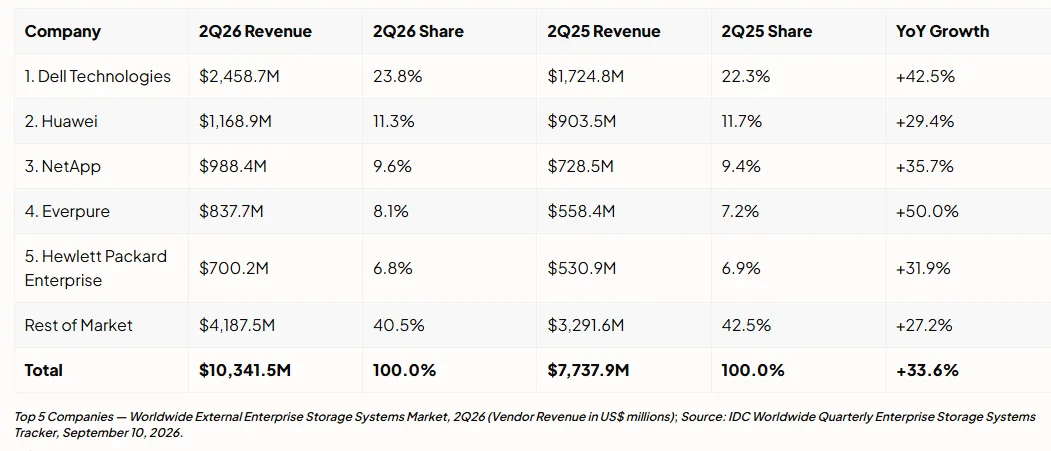
Bei den Herstellern behauptete Dell Technologies laut IDC mit einem Marktanteil von 23,8 % und einem Wachstum von 42,5 % die Spitzenposition und baute damit die im ersten Quartal erzielten Marktanteilsgewinne weiter aus – gestützt auf sein breites Storage-Portfolio und seine KI-Attach-Strategie, so das Unternehmen. Huawei rückte mit einem Anteil von 11,3 % und einem Wachstum von 29,4 % auf Platz zwei vor. NetApp belegte mit einem Anteil von 9,6 % und einem Wachstum von 35,7 %, getragen vom wachsenden All-Flash-Geschäft, Platz drei. Everpure lag mit einem Anteil von 8,1 % auf Platz vier, verzeichnete jedoch mit 50,0 % das stärkste Wachstum unter den Top-5-Anbietern, was IDC auf die anhaltende Verbreitung von Abo-Modellen und KI-optimierten Plattformen zurückführt. Hewlett Packard Enterprise komplettierte die Top 5 mit einem Anteil von 6,8 % und einem Wachstum von 31,9 %.
Dr. Jakob Jung ist Chefredakteur Security Storage und Channel Germany. Er ist seit mehr als 20 Jahren im IT-Journalismus tätig. Zu seinen beruflichen Stationen gehören Computer Reseller News, Heise Resale, Informationweek, Techtarget (Storage und Datacenter) sowie ChannelBiz. Darüber hinaus ist er für zahlreiche IT-Publikationen freiberuflich tätig, darunter Computerwoche, Channelpartner, IT-Business, Storage-Insider und ZDnet. Seine Themenschwerpunkte sind Channel, Storage, Security, Datacenter, ERP und CRM.
Kontakt – Contact via Mail: jakob.jung@security-storage-und-channel-germany.de