El mercado mundial de sistemas de almacenamiento empresarial externo registró en el segundo trimestre de 2026 el mayor ingreso fuera de un cuarto trimestre en la historia del tracker de IDC. El alza de los precios de los componentes y un ciclo de renovación de infraestructura largamente aplazado están reconfigurando el orden competitivo, con los sistemas de gama alta orientados a IA registrando los mayores avances.
El mercado mundial de sistemas de almacenamiento empresarial externo OEM (ESS, por sus siglas en inglés) creció un 33,6 % interanual en el segundo trimestre de 2026, alcanzando los 10.300 millones de dólares en ingresos de proveedores, según el Worldwide Quarterly Enterprise Storage Systems Tracker de IDC, publicado el 10 de septiembre. La cifra representa el segundo total trimestral más alto en la historia del tracker, solo por detrás del cuarto trimestre de 2025, y el ingreso más alto registrado fuera de un trimestre de cierre de año.
Según la empresa, el crecimiento se aceleró respecto al 28,7 % registrado en el primer trimestre de 2026, con lo que se extiende a un segundo trimestre consecutivo de aceleración tras un 2025 que cerró con un crecimiento comparativamente moderado del 3,9 %.
IDC atribuye el repunte a tres dinámicas que se refuerzan entre sí. En primer lugar, los datos del tracker y las verificaciones de canal de la consultora apuntan a un efecto de adelanto de la demanda, con compradores que adelantan cada vez más sus compras para asegurar presupuesto y configuraciones antes de nuevas subidas de precios previstas en los componentes. En segundo lugar, las subidas de precios de los componentes han afectado a todos los segmentos —sistemas all-flash, híbridos y de solo HDD— elevando los precios de los sistemas y reduciendo, en la práctica, la capacidad que los clientes pueden adquirir por el mismo gasto. En tercer lugar, según IDC, un ciclo de renovación de infraestructura de varios años, aplazado mientras el gasto en servidores e IA tuvo prioridad en 2024 y 2025, se está materializando ahora en el mercado, especialmente en el segmento de gama alta.
IDC sitúa la causa raíz en la capacidad de producción limitada de NAND y DRAM, que sigue priorizándose hacia productos de memoria con mayores márgenes, lo que afecta de forma desproporcionada al precio de las unidades SSD. La compañía no espera un alivio significativo antes de 2028.
Por arquitectura, los sistemas all-flash (AFA) ampliaron su liderazgo, con ingresos de 5.400 millones de dólares, un alza interanual del 42,9 %, y una cuota del 52,1 % del ingreso total del ESS. Los sistemas híbridos (HFA) crecieron un 25,5 %, hasta 3.900 millones de dólares (37,5 % de cuota), mientras que los sistemas totalmente basados en HDD crecieron un 22,6 %, hasta 1.100 millones de dólares (10,4 % de cuota).
Segmentado por precio, los sistemas de gama alta —con un precio de venta promedio superior a 250.000 dólares— se dispararon un 90,6 % interanual, hasta 2.700 millones de dólares, una aceleración respecto al 60,7 % del primer trimestre, y ya representan el 26,2 % del mercado. IDC atribuye este salto a implementaciones de almacenamiento a gran escala para infraestructura de IA. Los sistemas de gama media, entre 25.000 y 250.000 dólares, crecieron un 28,2 %, hasta 6.700 millones de dólares (64,8 % de cuota), mientras que los sistemas de entrada, por debajo de 25.000 dólares, cayeron un 14,6 %, hasta 900 millones de dólares.
Los ingresos del primer semestre de 2026 alcanzaron los 29.600 millones de dólares, un 28,2 % más que los 15.300 millones del primer semestre de 2025 —según IDC, una tasa de crecimiento ocho veces superior a la registrada en todo 2025.
Natalya Yezhkova, vicepresidenta de almacenamiento y gestión de datos del grupo de Infraestructura Empresarial de IDC, señaló que el gasto en almacenamiento se había rezagado frente a la inversión en cómputo, ya que las empresas priorizaron infraestructura de servidores acelerada para el entrenamiento de IA durante los dos últimos años. A medida que las cargas de trabajo de IA pasan del entrenamiento a la inferencia, indicó, el cuello de botella tiene cada vez más que ver con la rapidez con la que las organizaciones pueden poner en uso sus datos que con la capacidad de cómputo en sí. Yezhkova añadió que se espera que los costes elevados de los componentes persistan hasta bien entrado 2027, sosteniendo el crecimiento impulsado por precios junto con la demanda subyacente derivada del crecimiento de los datos no estructurados, las cargas de inferencia y el ciclo de renovación en curso.
Las nueve regiones que sigue IDC registraron crecimiento interanual en el trimestre. Canadá fue el mercado de mayor crecimiento, con un 77,2 %, seguido de Asia-Pacífico excluyendo Japón y China (APeJC), con un 73,1 %, y Europa Central y del Este, con un 54,1 %. Estados Unidos siguió siendo el mayor mercado individual, con 3.600 millones de dólares (+26,8 %) y una cuota global del 35,3 %. Europa Occidental creció un 42,8 %, hasta 1.900 millones de dólares, manteniendo su posición como segunda región más grande. Japón registró el crecimiento más lento entre las regiones analizadas, con un 12,9 %.
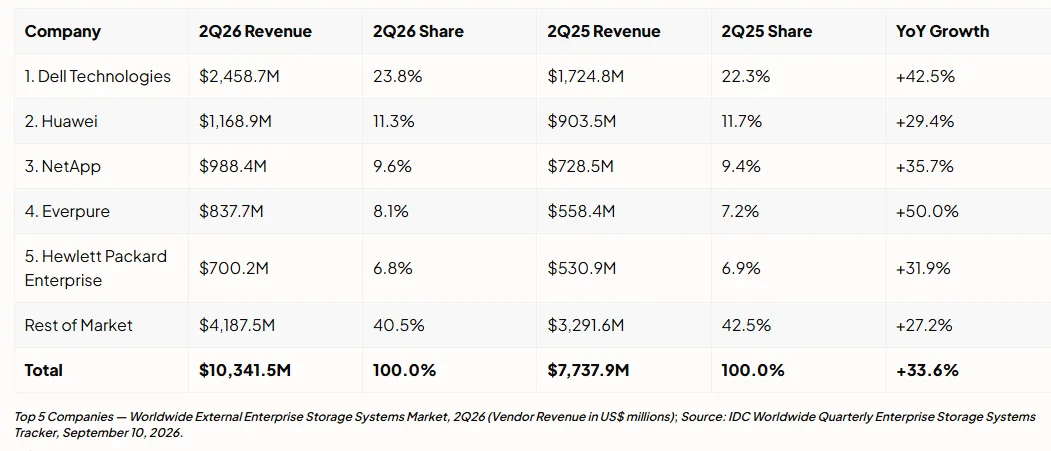
En cuanto a proveedores, Dell Technologies mantuvo el primer puesto, según IDC, con una cuota del 23,8 % y un crecimiento del 42,5 %, ampliando las ganancias de cuota logradas en el primer trimestre gracias a su amplio portafolio de almacenamiento y su estrategia de venta cruzada con IA, según la compañía. Huawei avanzó al segundo puesto, con una cuota del 11,3 % y un crecimiento del 29,4 %. NetApp ocupó el tercer puesto, con una cuota del 9,6 % y un crecimiento del 35,7 %, impulsado por su creciente negocio all-flash. Everpure se situó en el cuarto puesto, con una cuota del 8,1 %, pero registró el mayor crecimiento entre los cinco principales proveedores, con un 50,0 %, que IDC atribuye a la continua adopción de modelos de suscripción y plataformas optimizadas para IA. Hewlett Packard Enterprise completó el top cinco, con una cuota del 6,8 % y un crecimiento del 31,9 %.
El Dr. Jakob Jung es redactor jefe de Security Storage y Channel Germany. Lleva más de 20 años trabajando en el periodismo especializado en TI. A lo largo de su carrera ha colaborado con Computer Reseller News, Heise Resale, Informationweek, Techtarget (almacenamiento y centros de datos) y ChannelBiz. Además, colabora como freelance con numerosas publicaciones del sector de las TI, entre las que se incluyen Computerwoche, Channelpartner, IT-Business, Storage-Insider y ZDnet. Sus temas principales son el canal, el almacenamiento, la seguridad, los centros de datos, los sistemas ERP y CRM.
Contacto – Contacto por correo electrónico: jakob.jung@security-storage-und-channel-germany.de