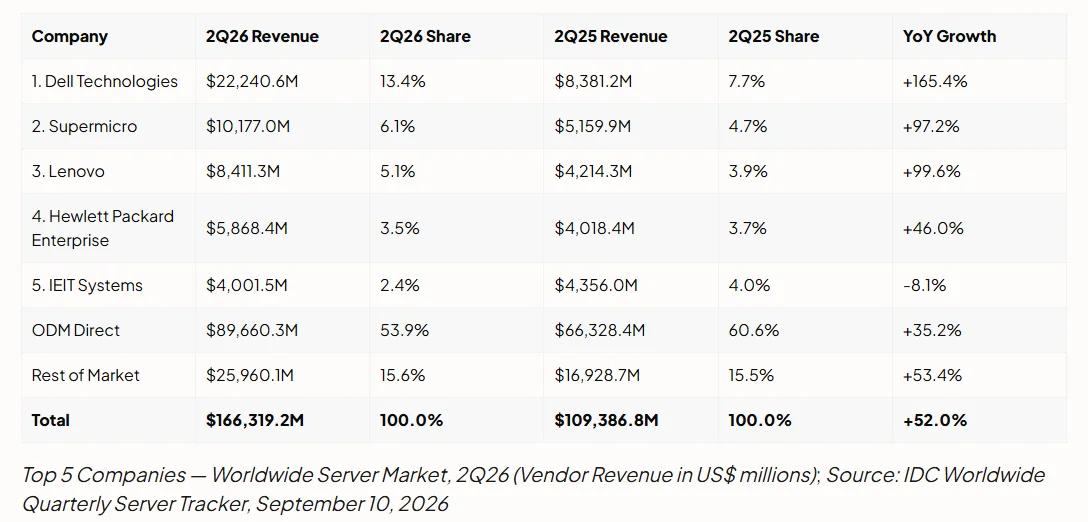
Laut IDC stieg der weltweite Herstellerumsatz mit Servern im Jahresvergleich um 52 Prozent auf ein Rekordniveau von 166,3 Milliarden US-Dollar. Steigende KI-Investitionen, knappere Komponenten und anziehende Liefermengen trieben Preise und Umsatz gleichermaßen nach oben.
Der weltweite Servermarkt hat im zweiten Quartal 2026 das stärkste Quartal seiner Geschichte verzeichnet, wie aus dem Worldwide Quarterly Server Tracker von IDC hervorgeht. Der Herstellerumsatz erreichte 166,3 Milliarden US-Dollar, ein Plus von 52,0 Prozent im Jahresvergleich und 35,7 Prozent gegenüber dem Vorquartal. Damit wurde der bisherige Rekord von 125,3 Milliarden US-Dollar aus dem vierten Quartal 2025 bereits nach nur zwei Quartalen übertroffen. Investitionen in KI-Infrastruktur blieben laut IDC der entscheidende Wachstumstreiber, doch die Daten des Marktforschungsunternehmens deuten auf eine Verschiebung an zwei Fronten zugleich hin: Die Liefermengen erholen sich, während die Preise gleichzeitig weiter steigen.
Die weltweiten Auslieferungen legten laut IDC im Jahresvergleich um 15,4 Prozent zu, parallel zum Umsatzplus von 52,0 Prozent. Diese Kombination markiert einen Wandel gegenüber vorherigen Quartalen, in denen Umsatzzuwächse fast ausschließlich auf Preise und Produktmix zurückzuführen waren, nicht auf Volumen. Laut dem Marktforschungsunternehmen sichern sich Käufer Komponenten und Fertigsysteme inzwischen frühzeitiger, um sich gegen erneute Preissteigerungen und Lieferengpässe abzusichern – ein Muster, das IDC eher mit Lagerbevorratung angesichts erwarteter Engpässe vergleicht als mit einer veränderten zugrunde liegenden Nachfrage.
Die Preisentwicklung erzählt eine eigene Geschichte. Die durchschnittlichen Verkaufspreise für GPU-beschleunigte Server stiegen von rund 118.600 auf fast 170.200 US-Dollar, ein Plus von 43,6 Prozent im Jahresvergleich – obwohl die Stückzahlen bei GPU-Servern um 10,8 Prozent zurückgingen. Im Segment der nicht beschleunigten Server stiegen die Durchschnittspreise von etwa 9.800 auf knapp 13.000 US-Dollar, ein Plus von 33,5 Prozent, begleitet von einem Stückzahlenwachstum von 16,7 Prozent. IDC führt die Preissteigerungen vor allem auf die Preisentwicklung bei DRAM- und NAND-Flash-Speicher sowie anhaltende Komponentenzuteilungen zurück – Engpässe, auf die das Unternehmen bereits im ersten Quartal 2026 hingewiesen hatte.
Nach Plattformen aufgeschlüsselt erzielten Non-x86-Server einen Umsatz von 74,4 Milliarden US-Dollar, ein Plus von 146,0 Prozent im Jahresvergleich, und kommen inzwischen auf einen Anteil von 44,8 Prozent am Gesamtmarkt, womit sich der Abstand zu x86-Systemen weiter verringert. Der Umsatz mit x86-Servern erreichte 91,9 Milliarden US-Dollar, ein Plus von 16,1 Prozent. GPU-beschleunigte Server erzielten 87,4 Milliarden US-Dollar, ein Plus von 28,1 Prozent und einen Anteil von 52,6 Prozent am Gesamtumsatz, während andere beschleunigte Systeme auf Basis von FPGAs und ASICs um 237,6 Prozent auf 27,5 Milliarden US-Dollar zulegten.
Auch das Wettbewerbsbild hat sich verschoben. Markenhersteller (Branded OEMs) bauten ihren Vorsprung gegenüber ODM-Direktanbietern das zweite Quartal in Folge aus. Dell Technologies verteidigte laut IDC mit 13,4 Prozent Umsatzanteil und einem Wachstum von 165,4 Prozent die Spitzenposition – das schnellste Wachstum unter den Top-5-Anbietern, zurückgeführt auf Rekordbestellungen für KI-Server. Supermicro folgte mit 6,1 Prozent Anteil (plus 97,2 Prozent), Lenovo mit 5,1 Prozent (plus 99,6 Prozent), Hewlett Packard Enterprise mit 3,5 Prozent (plus 46,0 Prozent) und IEIT Systems mit 2,4 Prozent (minus 8,1 Prozent). ODM Direct blieb mit 89,7 Milliarden US-Dollar zwar die größte Einzelkategorie nach absolutem Umsatz, doch der Marktanteil schrumpfte von 60,6 auf 53,9 Prozent, da Markenhersteller einen wachsenden Teil der KI-Ausbauten für sich gewannen.
Regional blieben die USA mit 112,2 Milliarden US-Dollar beziehungsweise 67,4 Prozent des Weltumsatzes dominant, ein Plus von 54,9 Prozent. China erreichte 26,4 Milliarden US-Dollar (plus 43,4 Prozent) und beschleunigte damit erneut gegenüber den Vorquartalen. Westeuropa wuchs um 62,7 Prozent auf 9,1 Milliarden US-Dollar, Mittel- und Osteuropa trotz kleiner Basis um 98,3 Prozent auf 0,7 Milliarden US-Dollar. Kanada war mit plus 202,6 Prozent erneut die weltweit am schnellsten wachsende Region, gefolgt von Nahost/Afrika (68,8 Prozent) und Lateinamerika (32,8 Prozent).
„Die auffällige Verschiebung im Servermarkt in diesem Quartal betrifft die Frage, wer jetzt kauft“, sagte Kuba Stolarski, Research Vice President bei IDCs Computing Platforms and Service Provider Infrastructure Group, laut Unternehmensangaben. Die Nachfrage verbreitere sich über die größten Hyperscaler hinaus hin zu spezialisierten Cloud-Anbietern, staatlich finanzierten KI-Programmen und Unternehmen mit agentenbasierten Workloads, so Stolarski. Strom- und Rechenzentrumskapazitäten würden dabei zunehmend so begrenzend wirken wie die Komponentenversorgung.
Für den Channel ist das Wachstum in Westeuropa und Mittel- und Osteuropa bemerkenswert, auch wenn beide Regionen absolut betrachtet weiterhin deutlich kleiner sind als die USA. Das Plus von 62,7 Prozent in Westeuropa und von 98,3 Prozent in Mittel- und Osteuropa – wenn auch von einer bescheidenen Basis von 0,7 Milliarden US-Dollar aus – deutet darauf hin, dass sich KI-Infrastrukturinvestitionen zunehmend in Märkte ausweiten, in denen Distributoren, Systemintegratoren und Managed-Service-Provider eine größere Rolle spielen als in von Hyperscalern dominierten Regionen. Da Markenhersteller weiter Anteile von Direktvertriebs-ODMs gewinnen, dürfte sich das auch auf Partnerprogramme und Konfigurationskomplexität auf Reseller-Ebene auswirken.
Laut IDC hat der Ausbau der KI-Infrastruktur noch keine Obergrenze erreicht. Da die Nachfrage zunehmend frühzeitig gebunden wird und sich die Kapazitätsengpässe von Chips und Speicher auf Strom und Rechenzentrumsverfügbarkeit ausweiten, dürften die kommenden Quartale weniger von der Nachfrage nach KI-Infrastruktur abhängen als davon, ob die Branche in der Lage ist, diese auch tatsächlich zu liefern.
Dr. Jakob Jung ist Chefredakteur Security Storage und Channel Germany. Er ist seit mehr als 20 Jahren im IT-Journalismus tätig. Zu seinen beruflichen Stationen gehören Computer Reseller News, Heise Resale, Informationweek, Techtarget (Storage und Datacenter) sowie ChannelBiz. Darüber hinaus ist er für zahlreiche IT-Publikationen freiberuflich tätig, darunter Computerwoche, Channelpartner, IT-Business, Storage-Insider und ZDnet. Seine Themenschwerpunkte sind Channel, Storage, Security, Datacenter, ERP und CRM.
Kontakt – Contact via Mail: jakob.jung@security-storage-und-channel-germany.de