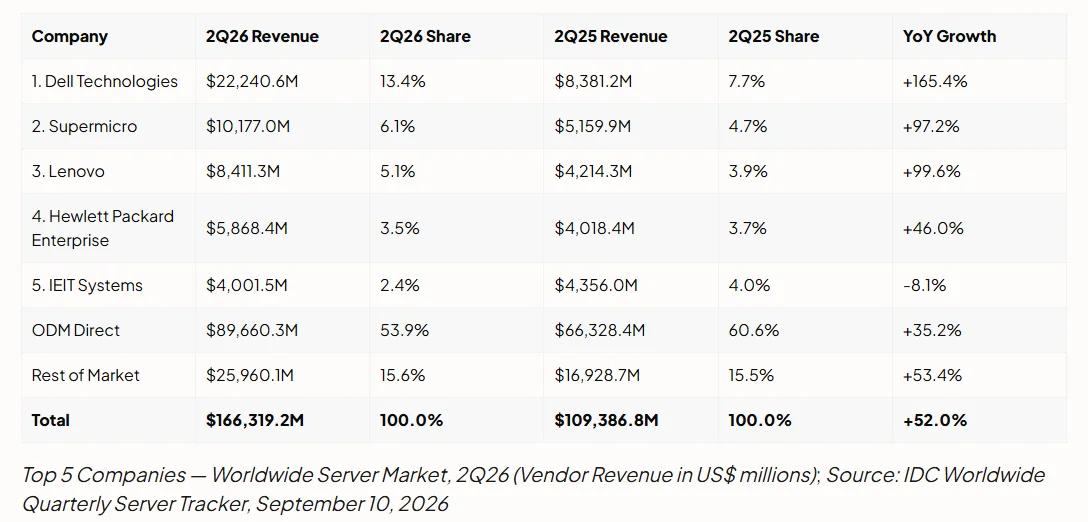
Según IDC, los ingresos mundiales de los fabricantes de servidores crecieron un 52% interanual hasta un récord de 166.300 millones de dólares, impulsados por el gasto en infraestructura de IA, la escasez de componentes y la recuperación de los envíos.
El mercado mundial de servidores registró su trimestre más sólido de la historia en el segundo trimestre de 2026, según el Worldwide Quarterly Server Tracker de IDC. Los ingresos de los fabricantes alcanzaron los 166.300 millones de dólares, un aumento del 52,0% interanual y del 35,7% respecto al trimestre anterior, superando el récord previo de 125.300 millones de dólares registrado apenas dos trimestres antes, en el cuarto trimestre de 2025. La inversión en infraestructura de IA siguió siendo, según IDC, el principal motor del crecimiento, aunque los datos de la consultora apuntan a un mercado que se transforma en dos frentes a la vez: los volúmenes de envíos se recuperan mientras los precios continúan al alza.
Los envíos mundiales de unidades crecieron un 15,4% interanual, según IDC, en paralelo al aumento de ingresos del 52,0%. Esta combinación marca un cambio respecto a trimestres anteriores, en los que el crecimiento de los ingresos se debía casi por completo a los precios y al mix de producto, no al volumen. Según la firma, los compradores están asegurando componentes y sistemas terminados con mayor antelación para protegerse frente a nuevas subidas de precios y riesgos de asignación, un patrón que IDC asemeja a una acumulación de inventario ante escaseces previstas más que a un cambio en la demanda subyacente.
La evolución de los precios cuenta su propia historia. El precio medio de venta de los servidores acelerados por GPU pasó de unos 118.600 a casi 170.200 dólares, un incremento interanual del 43,6%, incluso cuando las unidades de servidores con GPU cayeron un 10,8%. En el segmento no acelerado, el precio medio subió de unos 9.800 a casi 13.000 dólares, un 33,5% más, junto con un crecimiento de unidades del 16,7%. IDC atribuye estos aumentos principalmente a los precios de la memoria DRAM y flash NAND y a la persistente asignación de componentes, restricciones que la firma ya había señalado en el primer trimestre de 2026.
Por plataforma, los servidores no x86 generaron 74.400 millones de dólares, un 146,0% más interanual, y ya representan el 44,8% de los ingresos totales del mercado, reduciendo aún más la distancia con los sistemas x86. Los ingresos de servidores x86 alcanzaron 91.900 millones de dólares, un 16,1% más. Los servidores acelerados por GPU generaron 87.400 millones de dólares, un 28,1% más, el 52,6% de los ingresos totales, mientras que otros sistemas acelerados basados en FPGA y ASIC se dispararon un 237,6%, hasta 27.500 millones de dólares.
El panorama competitivo también cambió. Los fabricantes de marca (branded OEM) ampliaron su ventaja frente a los proveedores ODM Direct por segundo trimestre consecutivo. Dell Technologies mantuvo el primer puesto con un 13,4% de cuota de ingresos y un crecimiento del 165,4%, el más rápido entre los cinco principales proveedores, atribuido a un récord de pedidos de servidores de IA. Supermicro ocupó el segundo lugar con un 6,1% de cuota (+97,2%), Lenovo el tercero con un 5,1% (+99,6%), Hewlett Packard Enterprise el cuarto con un 3,5% (+46,0%) e IEIT Systems el quinto con un 2,4% (-8,1%). ODM Direct siguió siendo la categoría individual más grande en ingresos absolutos, con 89.700 millones de dólares, pero su cuota se redujo del 60,6% al 53,9%, ya que los fabricantes de marca capturaron una parte creciente de los despliegues de IA.
Por regiones, Estados Unidos siguió siendo dominante, con 112.200 millones de dólares, el 67,4% de los ingresos mundiales, un 54,9% más. China alcanzó 26.400 millones de dólares (+43,4%), acelerando de nuevo tras trimestres previos. Europa Occidental creció un 62,7%, hasta 9.100 millones de dólares, y Europa Central y del Este, pese a partir de una base pequeña, un 98,3%, hasta 700 millones de dólares. Canadá fue de nuevo la región de mayor crecimiento mundial, con un 202,6%, seguida de Oriente Medio y África (+68,8%) y América Latina (+32,8%).
«El cambio más notable en el mercado de servidores este trimestre está en quién compra ahora», afirmó Kuba Stolarski, vicepresidente de investigación del grupo Computing Platforms and Service Provider Infrastructure de IDC, según la empresa. La demanda se está ampliando más allá de los grandes hyperscalers hacia proveedores cloud especializados, programas soberanos de IA financiados con fondos públicos y empresas que adoptan cargas de trabajo agénticas y de inferencia, según Stolarski, quien añadió que la disponibilidad de energía e instalaciones se está volviendo tan limitante como el suministro de componentes.
Para el canal, el crecimiento en Europa Occidental y Europa Central y del Este resulta destacable, aunque ambas regiones siguen siendo muy inferiores a Estados Unidos en términos absolutos. El aumento del 62,7% en Europa Occidental y del 98,3% en Europa Central y del Este, aunque partiendo de una base modesta de 700 millones de dólares, sugiere que la inversión en infraestructura de IA se está extendiendo hacia mercados donde distribuidores, integradores de sistemas y proveedores de servicios gestionados desempeñan un papel mayor que en las regiones dominadas por hyperscalers. A medida que los fabricantes de marca siguen ganando cuota frente a los ODM de venta directa, es probable que ese cambio también repercuta en los programas de partners y en la complejidad de configuración a nivel de reseller.
Según IDC, la expansión de la infraestructura de IA aún no ha tocado techo. Con una demanda cada vez más comprometida con antelación y unas restricciones de capacidad que se extienden de los chips y la memoria a la energía y la disponibilidad de los centros de datos, los próximos trimestres dependerán menos del apetito por la infraestructura de IA que de la capacidad del sector para entregarla realmente.
El Dr. Jakob Jung es redactor jefe de Security Storage y Channel Germany. Lleva más de 20 años trabajando en el periodismo especializado en TI. A lo largo de su carrera ha colaborado con Computer Reseller News, Heise Resale, Informationweek, Techtarget (almacenamiento y centros de datos) y ChannelBiz. Además, colabora como freelance con numerosas publicaciones del sector de las TI, entre las que se incluyen Computerwoche, Channelpartner, IT-Business, Storage-Insider y ZDnet. Sus temas principales son el canal, el almacenamiento, la seguridad, los centros de datos, los sistemas ERP y CRM.
Contacto – Contacto por correo electrónico: jakob.jung@security-storage-und-channel-germany.de